

Artha Niaga - Koperasi Pinjam
oleh KOPERASI SIMPAN PINJAM ARTHA NIAGA
4,8
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,8
- Harga
- Free
- Unduh
- 5.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
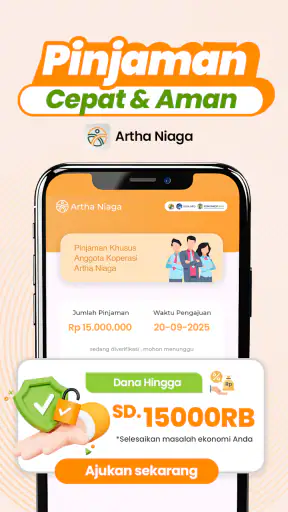
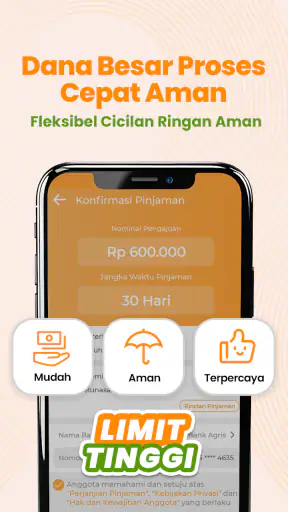
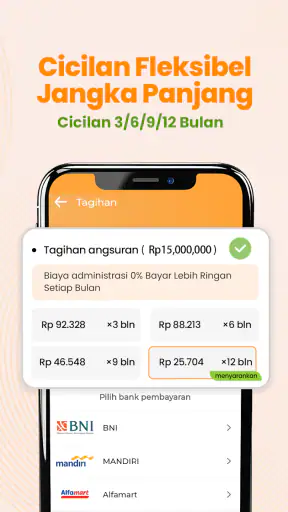
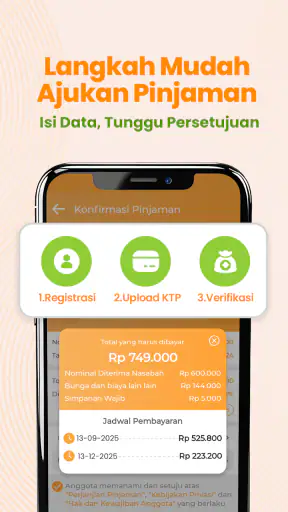
 Analisis oleh Getfullapps
Saya melihat Artha Niaga - Koperasi Pinjam sebagai aplikasi keuangan yang mencoba membuat akses pinjaman koperasi terasa lebih praktis dari ponsel. Aplikasi ini dikembangkan oleh KOPERASI SIMPAN PINJAM ARTHA NIAGA dan tersedia gratis untuk pengguna Android. Dalam pemakaian sehari-hari, daya tarik utamanya bukan sekadar proses yang lebih cepat, melainkan kemungkinan mengurus kebutuhan pinjaman tanpa harus selalu memulai dari kunjungan langsung ke kantor koperasi.
Namun, aplikasi pinjaman tidak sebaiknya dinilai hanya dari tampilan sederhana atau klaim proses cepat. Saya lebih memperhatikan hal yang biasanya menentukan rasa aman: bagaimana akun dikendalikan, kapan pengguna diminta memberikan informasi, apakah pilihan penting terlihat jelas, dan apakah calon peminjam tetap punya ruang untuk membaca sebelum menyetujui sesuatu. Dari sudut pandang itu, Artha Niaga cukup menarik untuk dipertimbangkan, tetapi tetap membutuhkan kebiasaan finansial yang hati-hati.
Pengalaman memakai aplikasi untuk kebutuhan pinjaman
Artha Niaga berada di kategori keuangan, dengan ringkasan toko yang menempatkannya sebagai layanan pinjaman online legal dan KTA cepat dari koperasi. Saya akan membaca posisi ini secara praktis: aplikasi tersebut ditujukan untuk orang yang ingin mengajukan kebutuhan dana melalui jalur digital, bukan sebagai aplikasi pencatat anggaran, dompet digital, atau platform investasi.
Itu penting karena ekspektasi pengguna harus tepat sejak awal. Jika Anda mencari alat untuk membandingkan banyak pemberi pinjaman, menghitung seluruh kondisi keuangan, atau mengelola pengeluaran bulanan, aplikasi ini bukan pengganti aplikasi anggaran pribadi. Fungsinya lebih dekat dengan pintu masuk menuju layanan pinjaman dari satu koperasi tertentu.
Dalam skenario yang realistis, seseorang mungkin menghadapi kebutuhan mendadak seperti biaya perjalanan keluarga, tagihan rumah tangga, atau keperluan kerja yang tidak bisa ditunda sampai gajian berikutnya. Dengan aplikasi seperti ini, langkah awal dapat dilakukan dari ponsel. Keuntungannya adalah menghemat waktu untuk memulai proses, tetapi keputusan akhirnya tetap harus didasarkan pada kemampuan membayar, bukan karena pengajuan terasa mudah.
Saya menyarankan pengguna menyiapkan informasi dasar yang biasanya dibutuhkan dalam proses layanan keuangan sebelum membuka formulir. Pastikan identitas, nomor telepon, dan rekening yang digunakan memang milik sendiri. Kebiasaan ini mengurangi kesalahan input dan membantu Anda mengenali jika ada permintaan yang terasa tidak sesuai dengan tujuan pengajuan.
Artha Niaga memiliki rata-rata penilaian 4,8 dari sekitar 456 ribu penilaian, dengan lebih dari 167 ribu ulasan. Angka tersebut menunjukkan penerimaan yang kuat dari pengguna toko aplikasi, tetapi saya tidak menganggapnya sebagai jaminan bahwa setiap peminjam akan mengalami proses yang sama. Pengalaman dapat berbeda berdasarkan kondisi akun, kelengkapan data, dan keputusan layanan pada saat pengajuan.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Hal yang membuatnya terasa meyakinkan
Salah satu konteks kepercayaan yang paling jelas adalah identitas pengembangnya. Aplikasi ini tercantum di bawah nama KOPERASI SIMPAN PINJAM ARTHA NIAGA, sehingga pengguna setidaknya dapat menghubungkan aplikasi dengan lembaga yang disebutkan, bukan dengan nama pengembang yang sama sekali tidak berkaitan. Bagi saya, keterbacaan identitas seperti ini merupakan titik awal yang lebih baik ketika menilai aplikasi keuangan.
Artha Niaga juga sudah digunakan secara luas, dengan jumlah pemasangan lebih dari lima juta. Popularitas tersebut bukan bukti otomatis bahwa layanan cocok untuk semua orang, tetapi cukup memberi sinyal bahwa aplikasi ini bukan produk yang hanya dipakai oleh segelintir pengguna. Saya tetap akan memeriksa nama pengembang dan tampilan aplikasi sebelum memasukkan data, terutama jika memasang ulang dari perangkat baru.
Aplikasi ini dirilis pada 8 April 2024 dan versi yang tercantum saat ini adalah 1.1.71. Untuk pengguna, informasi versi berguna ketika mengalami kendala: sebelum menyimpulkan akun bermasalah, periksa apakah aplikasi sudah diperbarui melalui toko resmi. Versi yang tertinggal dapat menimbulkan layar berbeda, proses masuk yang gagal, atau formulir yang tidak tampil sempurna.
Persyaratan sistemnya mendukung Android 6.0 atau yang lebih baru. Ini membuat jangkauannya cukup luas, termasuk pada perangkat Android lama yang masih digunakan untuk kebutuhan perbankan dan komunikasi. Meski begitu, perangkat lama perlu mendapat perhatian lebih pada keamanan layar, pembaruan sistem, dan aplikasi lain yang terpasang di dalamnya.
Membaca kontrol akun sebelum mengajukan
Ketika memakai layanan pinjaman, saya tidak langsung mengisi semua kolom hanya karena formulir sudah terbuka. Saya lebih dulu mencari bagian yang menjelaskan identitas peminjam, tujuan penggunaan data, rincian kewajiban, dan langkah persetujuan. Jika ada halaman yang meminta persetujuan, bacalah sampai selesai sebelum menekan tombol berikutnya.
Tips yang sering terlewat adalah mengambil waktu untuk mencatat detail pengajuan sendiri, misalnya jumlah yang diminta, tanggal pengajuan, dan status terakhir yang terlihat di aplikasi. Catatan sederhana di luar aplikasi membantu ketika Anda perlu membandingkan perubahan status atau menjelaskan masalah kepada dukungan. Jangan mengandalkan ingatan, terutama jika Anda sedang terburu-buru.
Saya juga menyarankan memakai kata sandi atau metode kunci perangkat yang tidak mudah ditebak. Ponsel yang dipakai untuk layanan keuangan sebaiknya memiliki pengunci layar, dan kode verifikasi tidak boleh dibagikan kepada siapa pun yang mengaku sebagai petugas. Jika ada pihak yang meminta kode masuk melalui percakapan pribadi, saya akan menghentikan komunikasi dan memeriksa kanal bantuan resmi terlebih dahulu.
Kontrol akun bukan hanya soal bisa masuk atau keluar. Pengguna seharusnya mengetahui kapan sesi berakhir, perangkat mana yang digunakan, dan apakah ada langkah tambahan ketika data penting diubah. Bila Anda mengganti nomor telepon, kehilangan ponsel, atau memindahkan akun ke perangkat lain, perlakukan situasi itu sebagai perubahan keamanan, bukan sekadar masalah teknis.
Data pribadi dan momen yang perlu lebih waspada
Aplikasi keuangan memang membutuhkan informasi untuk memproses layanan, tetapi kebutuhan itu tidak berarti pengguna harus memberikan semua hal tanpa membaca. Saya akan memperhatikan setiap permintaan akses ketika proses berjalan: apakah permintaan muncul pada tahap yang masuk akal, apakah penjelasannya jelas, dan apakah saya memahami dampaknya sebelum menekan izinkan.
Perhatikan juga perbedaan antara data yang diperlukan untuk verifikasi dan data yang hanya diminta sebagai tambahan. Jika sebuah kolom tidak dipahami, jangan mengisinya dengan perkiraan. Kesalahan kecil pada identitas atau rekening dapat memperlambat proses, sementara informasi yang salah dapat menimbulkan persoalan saat pemeriksaan.
Waktu paling sensitif biasanya terjadi ketika pengguna sedang membutuhkan dana dan ingin segera menyelesaikan pengajuan. Dalam kondisi seperti itu, orang cenderung melewati syarat, melewatkan biaya, atau menyetujui dokumen tanpa membaca. Saya justru akan berhenti sejenak pada halaman yang memuat kewajiban pembayaran. Kecepatan proses tidak boleh mengalahkan pemahaman terhadap jumlah yang harus dikembalikan dan waktunya.
Jangan mengirim foto dokumen atau informasi finansial melalui pesan pribadi kepada pihak yang tidak dapat diverifikasi. Jika ada orang menawarkan pelolosan pengajuan dengan imbalan tertentu, saya akan menganggapnya sebagai tanda bahaya. Proses yang sah seharusnya dapat ditelusuri melalui aplikasi atau kanal resmi, bukan bergantung pada instruksi rahasia dari akun pribadi.
Hal lain yang sering dilupakan adalah keamanan setelah pengajuan selesai. Hapus tangkapan layar yang memuat nomor identitas, nomor rekening, atau kode verifikasi dari galeri bersama dan folder unduhan. Jika ponsel dipinjam orang lain, pastikan aplikasi tidak dibiarkan terbuka pada halaman yang menampilkan data pribadi.
Menilai kemampuan bayar, bukan hanya kemudahan pengajuan
Aplikasi pinjaman dapat membantu ketika kebutuhan memang jelas dan sumber pembayaran sudah masuk akal. Saya akan menggunakannya hanya jika bisa menjawab tiga pertanyaan: untuk apa dana tersebut, dari mana cicilan atau pelunasan berasal, dan apa rencana jika pemasukan terlambat. Jika salah satu jawabannya masih samar, menunda pengajuan biasanya lebih aman.
Contohnya, seorang pekerja lepas mungkin membutuhkan dana untuk memperbaiki alat kerja yang menghasilkan pendapatan. Pengajuan bisa dipertimbangkan jika ia sudah mengetahui kapan pembayaran proyek berikutnya diterima. Sebaliknya, jika dana digunakan untuk menutup pinjaman lain tanpa perubahan pada pemasukan, aplikasi ini tidak menyelesaikan masalah utama. Ia hanya memindahkan tekanan ke waktu berikutnya.
Jangan menyamakan label “KTA cepat” dengan dana tanpa konsekuensi. Kemudahan tidak menghapus kewajiban. Sebelum menyetujui, tulis sendiri jumlah yang akan diterima, total yang perlu dikembalikan, jadwal pembayaran, serta konsekuensi jika terlambat. Jika rincian tersebut tidak mudah dipahami, saya tidak akan melanjutkan hanya karena tombol pengajuan terlihat siap ditekan.
Di sinilah Artha Niaga berbeda dari aplikasi pencatat keuangan. Aplikasi pencatat membantu Anda melihat apakah anggaran masih sehat, sedangkan aplikasi pinjaman menawarkan jalur untuk memperoleh dana. Keduanya dapat dipakai berurutan, tetapi tidak saling menggantikan. Saya akan menghitung kemampuan bayar di luar aplikasi agar keputusan tidak terlalu dipengaruhi oleh alur pengajuan yang ringkas.
Kebiasaan kecil agar alur tetap terkendali
Saya akan membuka aplikasi pada waktu yang tenang, bukan sambil mengurus pekerjaan lain atau ketika sedang panik menghadapi tagihan. Kebiasaan ini sederhana, tetapi berguna untuk membaca rincian dan mengecek kembali setiap isian sebelum dikirim. Bila proses terputus, saya akan masuk kembali dan memastikan status terakhir, alih-alih mengulang pengajuan tanpa mengetahui apakah langkah sebelumnya sudah tercatat.
Untuk mengurangi salah paham, simpan catatan pribadi yang ringkas dan tidak memuat kode akses: tujuan dana, kewajiban yang disetujui, serta tanggal penting. Catatan itu bisa berupa pengingat kalender atau dokumen pribadi yang terlindungi. Jangan menyimpan kata sandi atau kode verifikasi bersama catatan tersebut; kemudahan mengingat tidak sebanding dengan risiko jika ponsel hilang atau dipakai orang lain.
Pengguna yang sudah terbiasa mengelola keuangan dapat menjadikan pemeriksaan anggaran sebagai langkah sebelum membuka formulir. Sisihkan kewajiban rutin terlebih dahulu, lalu hitung ruang yang benar-benar tersedia untuk pembayaran. Jika hasilnya bergantung pada bonus yang belum pasti atau pemasukan yang belum diterima, saya akan menganggap rencana itu belum cukup kuat.
Kapan aplikasi ini cocok dan kapan sebaiknya dilewati
Artha Niaga cocok bagi pengguna Android yang ingin memulai proses layanan pinjaman dari koperasi melalui ponsel, terutama jika sudah memahami kebutuhan dana dan memiliki pemasukan yang cukup terukur. Pengguna yang terbiasa membaca syarat digital juga akan lebih mudah menjaga kontrol atas data dan persetujuan.
Aplikasi ini kurang tepat bagi orang yang berharap mendapatkan perbandingan otomatis dari banyak lembaga. Ia juga bukan pilihan ideal jika Anda belum memiliki rencana pembayaran, sedang menutup utang dengan utang baru, atau merasa terdorong untuk meminjam hanya karena prosesnya tampak cepat.
Untuk kebutuhan yang tidak mendesak, saya akan membandingkannya dengan alternatif yang lebih aman bagi keadaan saya: menunda pembelian, memakai dana darurat, berbicara dengan keluarga, atau meminta penjadwalan ulang tagihan. Untuk kebutuhan yang memang memerlukan pinjaman, saya akan membandingkan total kewajiban dan ketentuan dengan layanan resmi lain, bukan hanya melihat apakah pengajuan pertama berhasil.
Usia minimum perangkatnya yang mendukung Android 6.0 membantu pengguna dengan ponsel lama, tetapi orang yang memakai perangkat bersama keluarga perlu lebih berhati-hati. Pastikan notifikasi, riwayat pengajuan, dan layar akun tidak mudah terlihat oleh orang lain. Rating usia 3+ di toko aplikasi adalah label konten, bukan berarti layanan pinjaman ditujukan untuk anak-anak; keputusan finansial tetap harus dilakukan oleh orang dewasa yang berwenang.
Membandingkan jalur digital dengan pilihan lain
Dibanding mendatangi koperasi secara langsung, mengawali proses lewat ponsel bisa lebih nyaman bagi orang yang ingin memeriksa layanan tanpa mengatur perjalanan terlebih dahulu. Namun, kunjungan atau komunikasi langsung mungkin terasa lebih baik bagi pengguna yang perlu meminta penjelasan rinci sebelum mengambil keputusan. Saya tidak akan menganggap jalur digital selalu lebih unggul; nilai utamanya adalah kemudahan memulai, sementara kebutuhan akan penjelasan tetap harus dipenuhi.
Dibanding platform yang menghimpun penawaran dari banyak pemberi pinjaman, aplikasi ini lebih terarah pada satu koperasi. Itu dapat menyederhanakan fokus, tetapi tidak memberi dasar untuk menganggap penawarannya otomatis paling sesuai. Jika Anda sedang membandingkan pilihan, susun sendiri daftar kewajiban dan ketentuan dari layanan resmi yang dipertimbangkan, lalu pilih berdasarkan kemampuan membayar dan kejelasan syarat.
Dalam situasi sehari-hari, misalnya biaya perbaikan alat kerja muncul sebelum pembayaran proyek masuk, saya akan lebih dulu meminta perkiraan biaya, memastikan alat tersebut benar-benar penting untuk memperoleh pendapatan, dan mengecek apakah pembayaran proyek cukup pasti. Baru setelah itu saya mempertimbangkan pengajuan. Urutan ini mencegah rasa mendesak mengubah aplikasi menjadi keputusan spontan.
Penilaian saya setelah melihat sisi praktis dan kehati-hatian
Yang saya sukai dari Artha Niaga adalah fokusnya cukup jelas: membawa layanan koperasi simpan pinjam ke alur digital, dengan akses gratis dan dukungan perangkat Android yang luas. Identitas pengembang terlihat langsung, jumlah pengguna besar, dan penilaian toko aplikasi tinggi. Semua itu membuat aplikasi layak masuk daftar pertimbangan awal bagi orang yang memang mencari layanan dari KOPERASI SIMPAN PINJAM ARTHA NIAGA.
Namun, saya tidak akan menyebutnya sebagai jalan pintas tanpa risiko. Aplikasi keuangan tetap menuntut pengguna memeriksa persetujuan, menjaga kode akses, memahami kewajiban, dan membatasi pembagian data pada kebutuhan yang jelas. Nilai praktisnya paling terasa ketika pengguna sudah memiliki rencana pembayaran; tanpa itu, kemudahan pengajuan justru dapat membuat keputusan terburu-buru.
Kesimpulan saya: gunakan Artha Niaga sebagai alat untuk memulai proses, bukan sebagai alasan untuk menambah utang. Periksa setiap layar, simpan catatan pengajuan, gunakan perangkat yang aman, dan berhenti jika ada permintaan yang tidak Anda pahami. Dengan pendekatan tersebut, aplikasi ini bisa menjadi pilihan yang masuk akal untuk kebutuhan pinjaman tertentu, tetapi bukan solusi universal untuk masalah keuangan.
Bagi saya, ukuran kepercayaan yang paling penting bukan hanya jumlah pemasangan atau tingginya penilaian, melainkan seberapa baik pengguna mempertahankan kendali. Jika Anda siap membaca ketentuan, menjaga data pribadi, dan menghitung kemampuan bayar secara jujur, Artha Niaga - Koperasi Pinjam pantas dicoba. Jika Anda masih mencari kepastian tentang cara melunasi pinjaman, pilihan terbaik mungkin bukan mengajukan sekarang, melainkan merapikan kondisi keuangan terlebih dahulu.
Kelebihan
- Pengajuan pinjaman dapat dilakukan langsung melalui aplikasi.
- Informasi produk pinjaman tersaji lebih praktis dalam satu tempat.
- Membantu memantau status pengajuan tanpa harus datang ke kantor.
- Cocok untuk anggota yang membutuhkan akses layanan koperasi secara digital.
- Dapat menghemat waktu untuk pengecekan informasi dan layanan koperasi.
Kekurangan
- Fitur kemungkinan hanya dapat digunakan oleh anggota koperasi terdaftar.
- Persetujuan pinjaman tetap bergantung pada verifikasi dan kebijakan koperasi.
- Kelengkapan layanan bisa berbeda sesuai wilayah operasional koperasi.
- Pengguna perlu memperhatikan bunga, biaya, dan jadwal pembayaran sebelum meminjam.
- Aplikasi membutuhkan koneksi internet agar layanan dapat digunakan dengan lancar.
FAQ untuk Artha Niaga - Koperasi Pinjam
Apa itu Artha Niaga - Koperasi Pinjam dan layanan apa saja yang ditawarkan?
Artha Niaga - Koperasi Pinjam merupakan aplikasi layanan koperasi yang dirancang untuk membantu anggota mengakses informasi dan layanan pinjaman secara lebih praktis melalui perangkat Android atau iOS. Umumnya, pengguna dapat melihat produk pinjaman, mengajukan permohonan, memantau status pengajuan, serta memperoleh informasi terkait angsuran. Ketersediaan fitur dapat berbeda sesuai kebijakan koperasi dan status keanggotaan pengguna.
Apakah semua orang dapat mengajukan pinjaman melalui Artha Niaga - Koperasi Pinjam?
Tidak selalu. Pengajuan pinjaman biasanya ditujukan bagi anggota koperasi yang telah memenuhi persyaratan tertentu, seperti melakukan pendaftaran, melengkapi identitas, memenuhi ketentuan usia, memiliki kemampuan membayar, dan menyerahkan dokumen pendukung apabila diperlukan. Sebelum mengunduh atau mengajukan pinjaman, sebaiknya periksa syarat keanggotaan, wilayah layanan, batas pinjaman, serta ketentuan verifikasi yang berlaku di dalam aplikasi.
Dokumen dan data apa yang mungkin diperlukan saat mendaftar atau mengajukan pinjaman?
Dalam proses pendaftaran maupun pengajuan pinjaman, aplikasi dapat meminta data pribadi dan informasi pendukung untuk keperluan verifikasi. Data tersebut mungkin mencakup nama lengkap, nomor identitas, nomor telepon, alamat, informasi pekerjaan atau penghasilan, serta dokumen tertentu sesuai kebijakan koperasi. Pastikan data yang dimasukkan benar dan hanya mengunggah dokumen melalui aplikasi resmi. Baca juga kebijakan privasi sebelum memberikan informasi sensitif.
Apakah penggunaan aplikasi Artha Niaga - Koperasi Pinjam dikenakan biaya?
Aplikasi mungkin dapat diunduh dan digunakan tanpa biaya pemasangan, tetapi layanan koperasi atau pinjaman dapat memiliki biaya tertentu. Biaya tersebut bisa berupa administrasi, jasa pinjaman, provisi, denda keterlambatan, atau biaya lain sesuai perjanjian. Jangan hanya melihat jumlah dana yang diterima; periksa total kewajiban pembayaran, jadwal angsuran, tenor, serta konsekuensi keterlambatan sebelum menyetujui pengajuan.
Apakah Artha Niaga - Koperasi Pinjam aman digunakan dan bagaimana cara melindungi akun?
Keamanan penggunaan bergantung pada aplikasi resmi, pengelolaan koperasi, serta kebiasaan pengguna. Unduh aplikasi hanya dari toko aplikasi resmi dan pastikan nama pengembang serta informasi aplikasinya sesuai. Gunakan kata sandi atau PIN yang kuat, jangan membagikan kode OTP, dan hindari memberikan akses kepada pihak yang tidak dikenal. Jika aplikasi meminta izin yang terasa tidak relevan, tinjau kembali sebelum melanjutkan.

Artha Niaga - Koperasi Pinjam
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui ksparthaniagaedi@gmail.com, kunjungi https://ksparthaniaga.com/, atau baca https://ksparthaniaga.com/privacy-policy-2/ mereka.










